Comprare o affittare a Zurigo? I conti 2026 per un 4 locali
Prima i numeri
Per la maggior parte delle persone che si trasferiscono nella città di Zurigo nel 2026, affittare costa meno che comprare. Un tipico 4 locali costa quanto circa 53 anni del suo affitto. Per acquistarlo servono circa 344’000 franchi di capitale proprio e, secondo il consueto test delle banche, un reddito vicino ai 300’000 franchi. E la proprietà conviene solo con un tasso ipotecario inferiore all’1,3% circa.
Questa è la versione breve, con due vere eccezioni: se pensa di restare a lungo e dispone del capitale, oppure se deve traslocare comunque e confronta un acquisto con gli affitti richiesti oggi, non con il Suo contratto attuale. Il resto della guida fa i conti per un appartamento con le cifre della città, così che Lei possa inserire le Sue.
Quanto costa un appartamento a Zurigo, da comprare e da affittare
Il modo più chiaro per confrontare i due mercati è il rapporto prezzo/affitto: il prezzo di un appartamento diviso per un anno del suo affitto. Nella città di Zurigo è estremo. Statistik Stadt Zürich ha registrato nel 2025 224 vendite di appartamenti di 4 locali in proprietà per piani (PPP), a un prezzo mediano di 1’995’000 franchi, ovvero 17’193 franchi al metro quadrato di superficie abitabile. Considerando tutte le dimensioni, l’appartamento mediano è stato venduto a 1’681’598 franchi (17’646 franchi al m², 720 vendite).
La rilevazione degli affitti di aprile 2026 della città indica, per un 4 locali privato affittato negli ultimi due anni, un affitto netto mediano di 27,26 franchi al m² al mese, cioè 2’690 franchi per l’intero appartamento. L’affitto netto non comprende le spese accessorie come riscaldamento e acqua calda. Con queste, la mediana sale a 29,72 franchi al m².
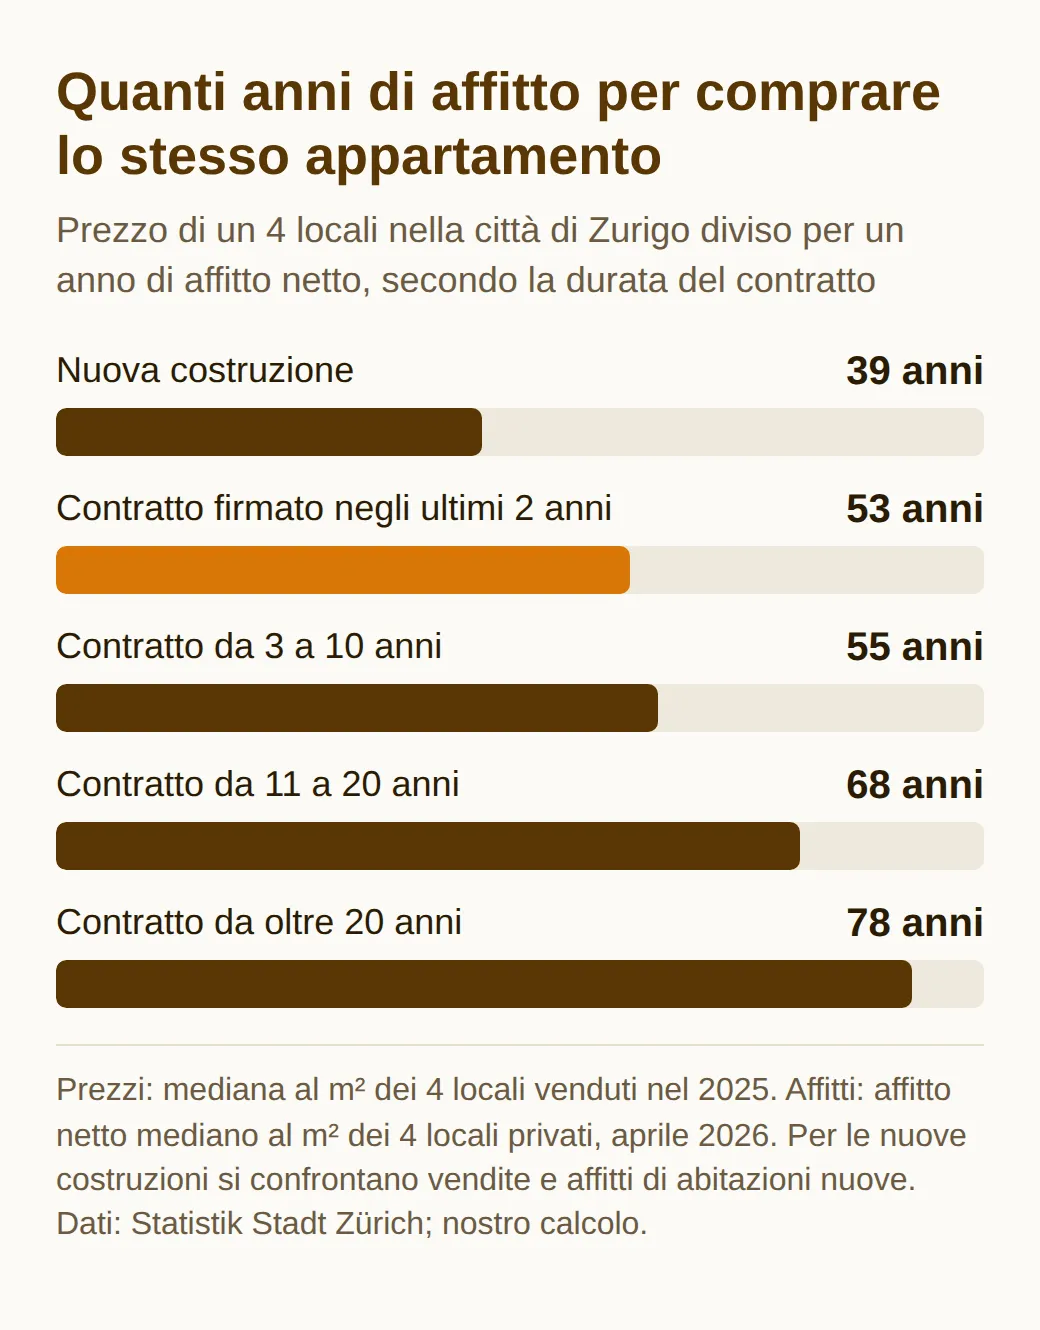
L’appartamento costa quindi quanto un nuovo inquilino paga in 53 anni di affitto. Visto dall’altro lato, l’affitto rende al proprietario circa l’1,9% del prezzo all’anno prima di qualsiasi costo, cioè meno del 2,03% che costava in media un’ipoteca fissa a 10 anni a fine agosto 2026 (sui tassi torniamo più avanti). Gli inquilini rimasti nello stesso appartamento sono ancora più lontani dall’acquisto: con un contratto di oltre 20 anni, lo stesso appartamento vale 78 anni di affitto. Le nuove costruzioni sembrano più favorevoli con 39 anni, soprattutto perché gli affitti nelle nuove costruzioni sono molto alti.
I prezzi sono andati quasi sempre in una sola direzione. Il prezzo mediano al m² in città è salito da 7’738 franchi nel 2009 a 17’646 franchi nel 2025, circa 2,3 volte tanto, ossia intorno al 5% all’anno, con pochi e lievi cali lungo il percorso. La Banca Cantonale di Zurigo (ZKB) riporta che, a parità di qualità, le abitazioni nel Cantone costano circa 2,5 volte più di 20 anni fa, e 2,8 volte in città e attorno al lago. Gran parte di questo aumento è avvenuto mentre i tassi scendevano a zero e sotto zero: vale la pena ricordarlo prima di contare sul fatto che continui. Ma prima ancora serve una banca disposta a prestarLe il denaro.
Capitale proprio e sostenibilità: le due regole per comprare
Due regole escludono la maggior parte di chi compra per la prima volta ben prima della questione dei costi: quanta parte del prezzo deve mettere di tasca propria e quale reddito vuole vedere la banca.
La prima viene dalle direttive sui requisiti minimi per i finanziamenti ipotecari dell’Associazione svizzera dei banchieri (ASB), riconosciute dall’Autorità federale di vigilanza sui mercati finanziari (FINMA). Almeno il 10% del valore di anticipo dell’immobile (il più basso tra il prezzo e la stima della banca) deve essere costituito da mezzi propri che non provengono dalla cassa pensioni. L’ipoteca va poi ammortizzata fino a due terzi di questo valore entro 15 anni. PostFinance chiede almeno il 20% del prezzo come capitale proprio, e la ZKB, nei suoi confronti tra affitto e acquisto, parte da un finanziamento dell’80%. L’altro 10% può provenire dalla previdenza professionale: secondo le regole dell’Ufficio federale delle assicurazioni sociali, il prelievo anticipato è di almeno 20’000 franchi, possibile una volta ogni cinque anni, solo per l’abitazione in cui Lei vive, e va rimborsato quando vende.
La seconda regola è la sostenibilità (in tedesco Tragbarkeit). Le direttive dell’ASB sui prestiti garantiti da ipoteca lasciano i dettagli a ciascuna banca, che fissa il proprio tasso calcolatorio a lungo termine e il proprio limite dei costi rispetto al reddito. La versione più diffusa, come la descrive PostFinance, è severa: i costi dell’abitazione, calcolati con un interesse del 5% sull’ipoteca, più l’ammortamento, più l’1% del valore dell’immobile per manutenzione e costi d’esercizio, non devono superare un terzo del reddito lordo. Il 5% è un tasso calcolatorio a lungo termine, ben sopra i tassi di oggi, perché il prestito resti sostenibile anche se i tassi salgono.
Ecco il test applicato a un 4 locali di 100 m² al prezzo mediano della città, 17’193 franchi al m²:
- Prezzo: 1’719’300 franchi, di cui 343’860 franchi di capitale proprio e un’ipoteca di 1’375’440 franchi.
- Interesse calcolatorio al 5%: 68’772 franchi all’anno.
- Ammortamento fino a due terzi in 15 anni: 15’283 franchi all’anno.
- Manutenzione e costi d’esercizio all’1%: 17’193 franchi all’anno.
- Totale: 101’248 franchi all’anno, quindi un reddito lordo dell’economia domestica di circa 303’700 franchi.
Per affittare lo stesso appartamento a 2’972 franchi al mese, spese accessorie comprese, la stessa regola del terzo richiederebbe un reddito di circa 107’000 franchi. Per le stesse stanze, la banca chiede a chi compra quasi tre volte quello che un locatore chiederebbe a un inquilino. Questo divario spiega in buona parte perché a Zurigo si vive soprattutto in affitto: nel Cantone il 71% delle economie domestiche è in affitto, e il Cantone definisce molto alta la quota in città. Ma supponiamo che Lei superi il test. Comprare è allora il modo più economico di abitare?
Un appartamento di 100 m², in affitto o di proprietà
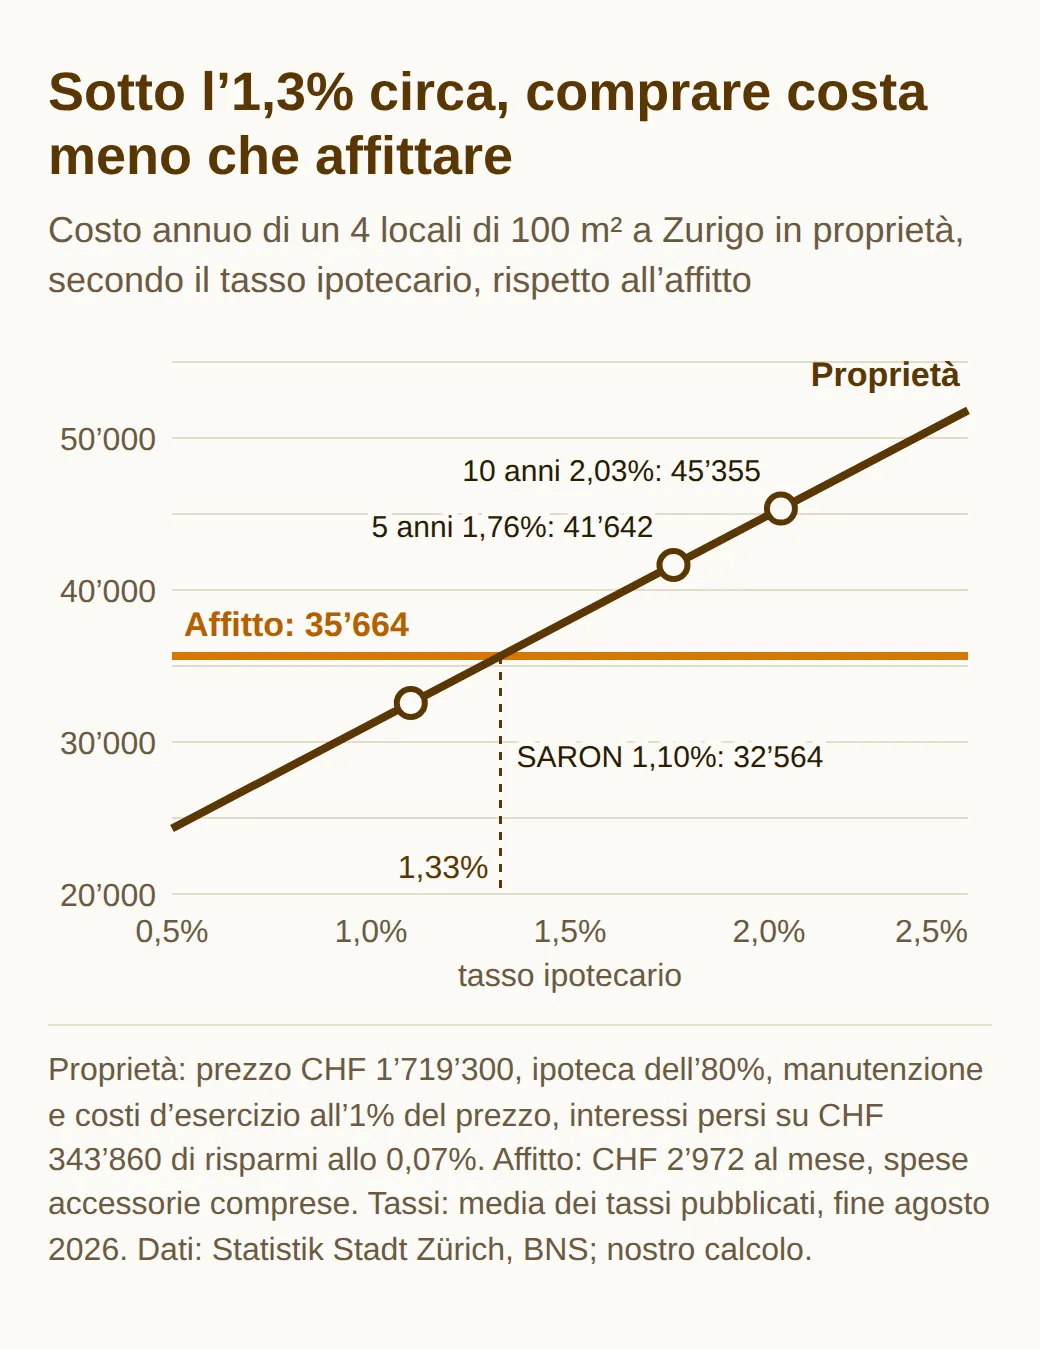
Quanto costa davvero la proprietà ogni anno dipende soprattutto dal tasso ipotecario, e con i tassi attuali il risultato può stare sopra o sotto l’affitto. Per confrontare cose comparabili, conti solo il denaro che se ne va per sempre: gli interessi, la manutenzione e gli interessi che il Suo capitale avrebbe reso in banca. L’ammortamento qui non è un costo, perché sposta il Suo denaro nell’appartamento, dove lo recupera alla vendita.
Per i tassi, la Banca nazionale svizzera (BNS) raccoglie i tassi pubblicati dalle banche per le nuove operazioni. A fine agosto 2026 erano in media del 2,03% per un’ipoteca fissa a 10 anni, dell’1,76% a 5 anni e dell’1,10% per un’ipoteca legata al tasso del mercato monetario SARON, che segue il tasso guida della banca centrale (la BNS l’ha lasciato allo 0% a settembre 2026). I conti di risparmio rendevano in media lo 0,07%.
| All’anno | Affitto | Acquisto, fissa 10 anni | Acquisto, SARON |
|---|---|---|---|
| Affitto con spese accessorie | CHF 35’664 | ||
| Interessi ipotecari | CHF 27’921 | CHF 15’130 | |
| Manutenzione e costi d’esercizio, 1% | CHF 17’193 | CHF 17’193 | |
| Interessi persi su CHF 343’860 | CHF 241 | CHF 241 | |
| Totale | CHF 35’664 | CHF 45’355 | CHF 32’564 |
Con un tasso fisso a 10 anni, la proprietà costa circa 9’700 franchi all’anno più dell’affitto, cioè circa 810 franchi al mese. Con un’ipoteca SARON costa circa 3’100 franchi in meno, finché il tasso guida resta a zero. Il punto di pareggio è a un tasso ipotecario dell’1,33%.
Questo calcolo tralascia tre elementi che spingono in direzioni diverse. L’1% per manutenzione e costi d’esercizio è la regola empirica delle banche, non una fattura: un appartamento ben tenuto in uno stabile recente può costare meno in certi anni, e molto di più quando vanno rifatti il tetto o il riscaldamento. Gli interessi persi sono minimi solo perché il risparmio non rende quasi nulla. Se invece Lei investisse quei 343’860 franchi in azioni, il vero costo di immobilizzarli in un appartamento sarebbe molto più alto, anche se non garantito. E il calcolo ignora l’andamento dei prezzi, che è la scommessa di ogni acquirente.
Questa scommessa si può quantificare. Con un’ipoteca fissa a 10 anni, la proprietà costa ogni anno circa lo 0,56% del prezzo più dell’affitto. L’appartamento deve quindi guadagnare almeno altrettanto in valore ogni anno solo per andare in pari, prima di spese e imposte. Negli ultimi 16 anni i prezzi zurighesi hanno fatto molto meglio, mentre i tassi scendevano. Per i prossimi 16, nessuno lo sa. Le spese pesano poco rispetto al prezzo. I notariati zurighesi fatturano l’1 per mille del prezzo per il contratto di compravendita, più l’IVA, e il registro fondiario riscuote un altro 1 per mille: circa 3’600 franchi per questo appartamento, più il costo per iscrivere l’ipoteca. Dal 2005 il Cantone non riscuote più l’imposta sul trapasso di proprietà. Le imposte pesano di più, e cambiano a una data già fissata.
Abolizione del valore locativo dal 1° gennaio 2029
Fino alla fine del 2028, in Svizzera i proprietari pagano l’imposta sul reddito su un valore locativo, l’Eigenmietwert: un affitto fittizio per il fatto di abitare in casa propria. In cambio possono dedurre gli interessi ipotecari e le spese di manutenzione. Dal 1° gennaio 2029, per l’abitazione in cui Lei vive, spariscono tutti e tre, salvo due eccezioni di portata limitata. Il Consiglio federale ha fissato questa data il 1° aprile 2026, dopo che nel settembre 2025 il Popolo aveva approvato la riforma con il 57,7% di sì.
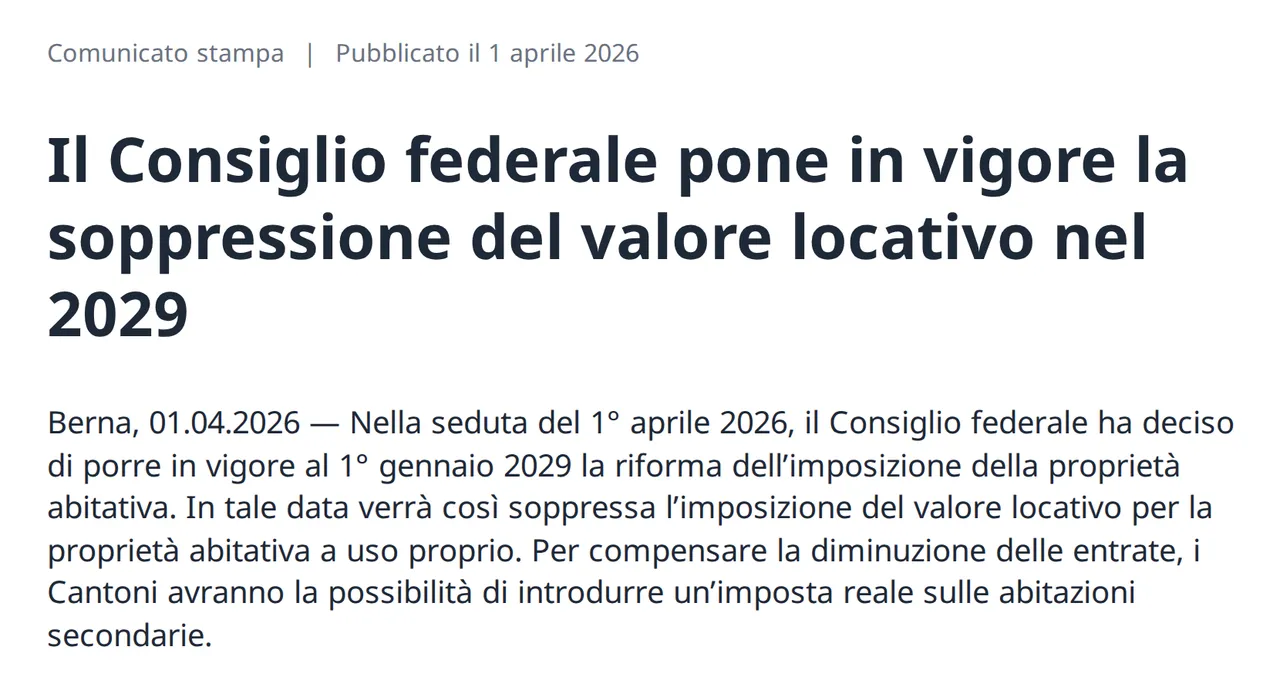
Il comunicato stampa elenca cosa cambia. Niente più imposizione del valore locativo per le abitazioni a uso proprio, e niente più deduzione delle spese di manutenzione per queste abitazioni, a livello federale, cantonale e comunale. Gli interessi ipotecari restano deducibili solo in proporzione agli immobili dati in locazione che Lei possiede rispetto alla sostanza complessiva: per chi ha una sola abitazione, la deduzione scende a zero. Chi compra per la prima volta ottiene invece una deduzione limitata.
Questa deduzione è fissata nella legge stessa. Se acquista la Sua prima abitazione in Svizzera e ci vive stabilmente, può dedurre interessi fino a 10’000 franchi come coppia sposata, o 5’000 franchi negli altri casi, nel primo anno fiscale dopo l’acquisto. Il tetto scende ogni anno di un decimo di questo importo e si azzera dopo dieci anni. Chi ha comprato la prima abitazione nei dieci anni prima del 2029 conserva gli anni che gli restano.
Se la riforma La favorisce o La penalizza dipende dal Suo debito. Prendiamo il nostro appartamento. Secondo la ZKB, i valori locativi zurighesi si situano in media tra il 60 e il 70% dell’affitto di mercato, qui cioè tra circa 19’600 e 22’900 franchi all’anno. Zurigo consente di dedurne un forfait del 20% per la manutenzione al posto delle spese effettive, il che lascia tra 15’700 e 18’300 franchi di reddito imponibile in più. Di fronte ai 27’921 franchi di interessi di un’ipoteca a 10 anni, il sistema attuale concede a questo acquirente una deduzione netta tra circa 9’600 e 12’200 franchi all’anno. Dal 2029 gran parte di questa deduzione sparisce: una coppia sposata che compra nel 2026 conserva solo la deduzione per il primo acquisto, che parte da 10’000 franchi, scende di 1’000 franchi all’anno e nel 2029 sarà già più bassa. Moltiplichi la deduzione persa per la Sua aliquota marginale per vedere quanto Le costa.
La riforma favorisce quindi i proprietari con poco o nessun debito e penalizza i nuovi acquirenti fortemente indebitati, proprio quelli del nostro esempio. Il Cantone di Zurigo ha deciso di non aumentare i valori locativi delle abitazioni costruite fino al 2025 prima della fine del sistema. Le nuove costruzioni dal 2026 rientrano invece nelle sue nuove regole di stima, che danno valori più alti, con una deduzione forfettaria del 10% per attenuarne l’effetto.
Quando conviene comprare invece di affittare
Comprare ha più senso quando deve traslocare comunque, e lo studio della ZKB su affitto e proprietà a confronto spiega perché. La sua analisi del Cantone, pubblicata a luglio 2026, constata che gli inquilini che vivono da anni nello stesso appartamento di solito fanno meglio a restare, grazie a quello che la banca chiama Verweilbonus, il bonus di permanenza. Il loro affitto è rimasto indietro rispetto al mercato. Ma quando un’economia domestica deve traslocare, perché arriva un figlio, il locatore dà la disdetta o il lavoro cambia sede, si trova di fronte agli affitti richiesti oggi, e questi superavano spesso il costo della proprietà. Per un 4 locali medio del Cantone, finanziato all’80% con un’ipoteca fissa a 10 anni, la banca ha rilevato affitti richiesti superiori ai costi dei proprietari, e affitti in corso inferiori.
La rilevazione degli affitti della città mostra la portata di questo bonus. Un 4 locali privato affittato negli ultimi due anni costa in mediana 27,26 franchi al m², uno affittato da oltre 20 anni 18,26 franchi. È un terzo in meno per lo stesso tipo di appartamento. Se ha già uno di questi vecchi contratti, è molto improbabile che un acquisto faccia meglio. Se arriva a Zurigo e firma comunque un nuovo contratto, il confronto è più serrato: nel nostro esempio, la proprietà batteva un nuovo contratto con un’ipoteca SARON e perdeva con un’ipoteca fissa a 10 anni.
Il resto lo decide il tempo. Un acquisto si ripaga solo nell’arco di diversi anni: serve tempo perché il valore dell’appartamento copra il costo in più, le spese e, se i prezzi calano, la perdita. Un prelievo anticipato dalla cassa pensioni va rimborsato alla vendita. Per un trasferimento di lavoro di due o tre anni, l’affitto è quasi sempre la scelta migliore. Per una famiglia che pensa di restare dieci anni o più, la proprietà porta anche vantaggi a cui è difficile dare un prezzo: nessuno può darLe la disdetta, e la cucina la può cambiare quando vuole.
Affittare bene mentre si decide
Se i conti parlano a favore dell’affitto, il Suo obiettivo è un buon contratto da tenere a lungo, perché è così che si incassa il bonus di permanenza. La nostra guida per trovare un appartamento a Zurigo spiega la ricerca e il dossier di candidatura, e la guida ai quartieri confronta gli affitti nei 12 circoli della città. Una volta firmato il contratto, conoscere i Suoi diritti di inquilino lo protegge: disdetta, aumenti dell’affitto e tasso di riferimento incidono tutti su quanto dura il bonus.
Se propende per l’acquisto, faccia tre cose prima di guardare gli annunci. Chieda a una banca un calcolo di sostenibilità con il Suo reddito reale, per sapere quale prezzo massimo può permettersi. Si procuri il certificato di previdenza della Sua cassa pensioni per vedere quanto potrebbe prelevare o costituire in pegno. E confronti un acquisto con l’affitto di un appartamento in cui si trasferirebbe davvero, non con l’affitto attuale, perché è su questo confronto che si reggono tutti i numeri qui sopra.
Domande frequenti
Uno straniero può comprare casa a Zurigo?
Sì, nella maggior parte dei casi se vive qui. Secondo il Cantone, i cittadini UE e AELS domiciliati in Svizzera e i titolari di un permesso C possono comprare come gli svizzeri, e i cittadini di altri Paesi possono comprare senza autorizzazione se abitano personalmente l’immobile nel loro luogo di domicilio legale. Chi vive all’estero ha bisogno di un’autorizzazione del consiglio distrettuale.
Posso usare il pilastro 3a come capitale proprio?
Sì. Le regole dell’Associazione svizzera dei banchieri considerano mezzi propri la costituzione in pegno di averi del pilastro 3a, di titoli o del valore di riscatto di un’assicurazione sulla vita. Il pilastro 3a non fa parte della previdenza professionale, quindi può rientrare nel 10% del valore di anticipo che non deve provenire dalla cassa pensioni.
Cosa succede al secondo pilastro se vendo la casa?
Deve restituire alla cassa pensioni quanto ha prelevato. Secondo l’Ufficio federale delle assicurazioni sociali, l’obbligo decade se reinveste il denaro in una nuova abitazione a uso proprio entro due anni. La restrizione del diritto di alienazione è inoltre menzionata nel registro fondiario.
Gli affitti a Zurigo scendono quando calano i tassi?
Quelli dei contratti in corso possono scendere. Sono legati al tasso di riferimento della Confederazione, fermo all’1,25% da settembre 2025, e la ZKB ha rilevato che il 15% delle economie domestiche in affitto nel Cantone ha ottenuto una riduzione nel secondo trimestre 2026. Gli affitti richiesti per i nuovi contratti seguono invece il mercato, e la ZKB si aspetta che continuino a salire.
Altri articoli del blog
Tutti gli articoli
Internet e fibra nell'appartamento a Zurigo: checklist 2026
Prima di scegliere un fornitore internet a Zurigo: verifichi fibra e cavo all'indirizzo, trovi l'ID OTO della presa, conosca la disdetta e ordini in tempo.
Appartamento tranquillo a Zurigo? Prima la mappa del rumore
Quell’appartamento a Zurigo è tranquillo? La mappa del rumore punto per punto, gli orari dell’aeroporto, i valori limite e i Suoi diritti se il rumore cresce.
Regole Airbnb a Zurigo 2026: l’inquilino può subaffittare?
Regole Airbnb a Zurigo per inquilini: consenso del locatore, quante notti e a che prezzo, la norma urbanistica 2026, registro degli ospiti e City Tax.