Wohnung kaufen oder mieten in Zürich? Die Zahlen 2026
Zuerst die Zahlen
Für die meisten, die 2026 in die Stadt Zürich ziehen, ist Mieten günstiger als Kaufen. Eine typische 4-Zimmer-Wohnung kostet beim Kauf rund 53 Jahresmieten. Wer sie kauft, braucht etwa CHF 344’000 an eigenen Mitteln und nach der üblichen Rechnung der Banken ein Einkommen von rund CHF 300’000. Und günstiger als die Miete ist Eigentum nur mit einer Hypothek unter etwa 1,3 Prozent.
Das ist die Kurzfassung, und sie hat zwei echte Ausnahmen: Sie wollen lange bleiben und haben das Geld, oder Sie müssen ohnehin umziehen und vergleichen einen Kauf mit den heutigen Angebotsmieten statt mit Ihrem bisherigen Mietvertrag. Der Rest dieses Ratgebers rechnet eine Wohnung mit den Zahlen der Stadt durch, damit Sie Ihre eigenen einsetzen können.
Kaufpreise und Mieten in der Stadt Zürich
Am klarsten lassen sich die beiden Märkte mit dem Verhältnis von Preis zu Miete vergleichen: dem Kaufpreis einer Wohnung geteilt durch eine Jahresmiete. In der Stadt Zürich ist es extrem. Für 2025 verzeichnete Statistik Stadt Zürich 224 Verkäufe von 4-Zimmer-Eigentumswohnungen, zu einem Medianpreis von CHF 1’995’000 oder CHF 17’193 pro Quadratmeter Wohnfläche. Über alle Grössen gerechnet lag der Median bei CHF 1’681’598 (CHF 17’646 pro m², 720 Verkäufe).
Die Mietpreiserhebung der Stadt vom April 2026 weist für eine private 4-Zimmer-Wohnung, die in den letzten zwei Jahren neu vermietet wurde, einen Median der Nettomiete von CHF 27.26 pro m² und Monat aus, CHF 2’690 für die ganze Wohnung. Die Nettomiete enthält keine Nebenkosten wie Heizung und Warmwasser; mit ihnen liegt der Median bei CHF 29.72 pro m².
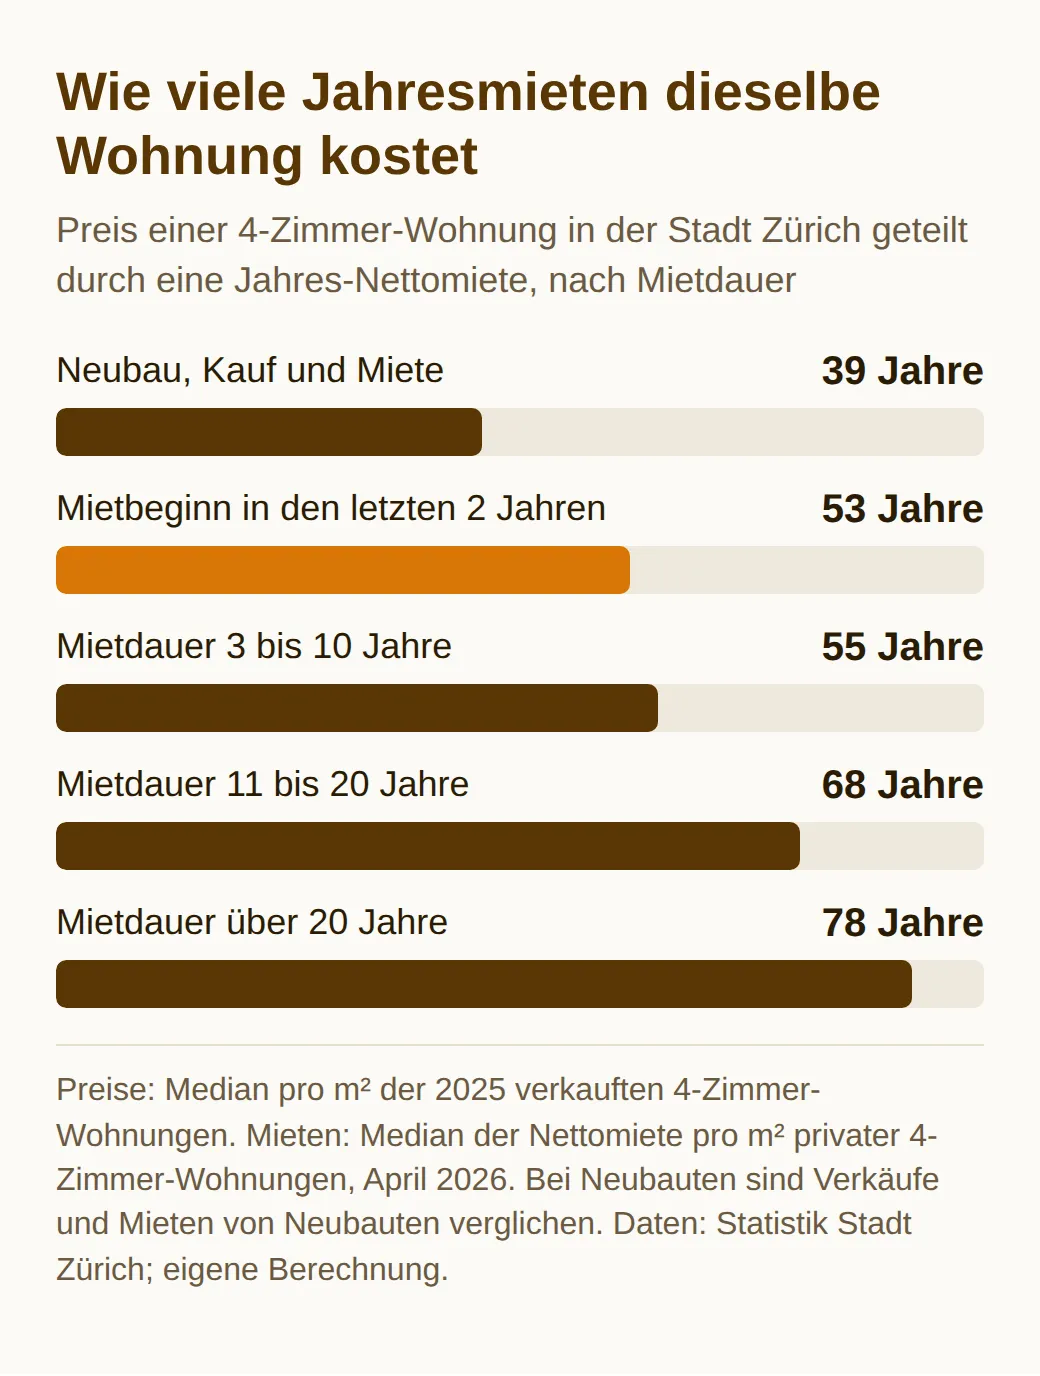
Die Wohnung kostet also so viel, wie ein neuer Mieter in 53 Jahren an Miete bezahlt. Umgekehrt gerechnet bringt die Miete dem Eigentümer vor allen Kosten rund 1,9 Prozent des Preises im Jahr, und das ist weniger als die 2,03 Prozent, die eine 10-jährige Festhypothek Ende August 2026 im Durchschnitt kostete (mehr zu den Zinsen weiter unten). Wer schon lange in seiner Wohnung lebt, ist noch weiter vom Kauf entfernt: Bei einem Mietvertrag, der älter als 20 Jahre ist, entspricht dieselbe Wohnung 78 Jahresmieten. Bei Neubauten ist das Verhältnis mit 39 Jahren günstiger, vor allem weil die Mieten in Neubauten so hoch sind.
Die Preise kannten fast nur eine Richtung. Der Median pro m² in der Stadt stieg von CHF 7’738 im Jahr 2009 auf CHF 17’646 im Jahr 2025, auf etwa das 2,3-Fache oder rund 5 Prozent pro Jahr, mit nur wenigen kleinen Rückgängen. Laut dem Immobilienbarometer der Zürcher Kantonalbank (ZKB) kostet Wohneigentum im Kanton qualitätsbereinigt etwa 2,5-mal so viel wie vor 20 Jahren, in der Stadt und rund um den See 2,8-mal so viel. Ein grosser Teil dieses Anstiegs fiel in die Zeit, als die Zinsen auf null und darunter sanken. Daran sollten Sie denken, bevor Sie darauf zählen, dass es so weitergeht. Bevor das alles eine Rolle spielt, muss Ihnen aber eine Bank überhaupt eine Hypothek gewähren.
Eigenkapital und Tragbarkeit: Können Sie überhaupt kaufen?
Zwei Regeln schliessen die meisten Erstkäufer aus, lange bevor es um die Kosten geht: wie viel vom Preis Sie selbst mitbringen müssen und welches Einkommen die Bank sehen will.
Die erste stammt aus den Mindestanforderungen bei Hypothekarfinanzierungen der Schweizerischen Bankiervereinigung, die von der Finanzmarktaufsicht FINMA anerkannt sind. Mindestens 10 Prozent des Belehnungswerts (des tieferen Werts aus Kaufpreis und Schätzung der Bank) müssen eigene Mittel sein, die nicht aus der Pensionskasse stammen dürfen. Die Hypothek muss danach innert 15 Jahren auf zwei Drittel dieses Werts abbezahlt werden. PostFinance verlangt mindestens 20 Prozent des Kaufpreises als Eigenkapital, und die ZKB geht in ihren eigenen Vergleichen von einer Belehnung von 80 Prozent aus. Die zweiten 10 Prozent dürfen aus der beruflichen Vorsorge kommen: Nach den Regeln des Bundesamts für Sozialversicherungen können Sie Geld vorbeziehen, mindestens CHF 20’000, alle fünf Jahre einmal und nur für Wohneigentum, das Sie selbst bewohnen. Beim Verkauf zahlen Sie das Geld zurück.
Die zweite Regel ist die Tragbarkeit. Die Richtlinien der Bankiervereinigung überlassen die Einzelheiten den Banken: Jede legt ihren eigenen kalkulatorischen Zinssatz fest und ihre eigene Obergrenze für die Wohnkosten im Verhältnis zum Einkommen. Die gängige Variante, wie PostFinance sie beschreibt, ist streng. Ihre Wohnkosten, gerechnet mit 5 Prozent Zins auf der Hypothek, plus Amortisation, plus 1 Prozent des Liegenschaftswerts für Unterhalt und Nebenkosten, dürfen höchstens einen Drittel Ihres Bruttoeinkommens ausmachen. Die 5 Prozent sind ein langfristiger Rechenzins, weit über den heutigen Zinsen, damit die Hypothek auch dann tragbar bleibt, wenn die Zinsen steigen.
So sieht diese Rechnung für eine 4-Zimmer-Wohnung mit 100 m² zum Medianpreis der Stadt von CHF 17’193 pro m² aus:
- Preis: CHF 1’719’300, davon CHF 343’860 Eigenkapital und eine Hypothek von CHF 1’375’440.
- Kalkulatorischer Zins von 5 Prozent: CHF 68’772 im Jahr.
- Amortisation auf zwei Drittel innert 15 Jahren: CHF 15’283 im Jahr.
- Unterhalt und Nebenkosten zu 1 Prozent: CHF 17’193 im Jahr.
- Total CHF 101’248 im Jahr, also ein Bruttoeinkommen des Haushalts von rund CHF 303’700.
Wer dieselbe Wohnung für CHF 2’972 im Monat inklusive Nebenkosten mietet, besteht dieselbe Drittelsregel mit einem Einkommen von etwa CHF 107’000. Von Käufern verlangt die Bank also fast dreimal so viel Einkommen, wie ein Vermieter von Mietern verlangen würde, für dieselben Zimmer. Diese Lücke erklärt zu einem guten Teil, warum die meisten Zürcher Haushalte mieten: Im Kanton wohnen 71 Prozent der Haushalte zur Miete, und den Anteil in der Stadt bezeichnet der Kanton als sehr hoch. Angenommen aber, Sie bestehen die Tragbarkeitsprüfung. Ist Kaufen dann die günstigere Art zu wohnen?
Eine Wohnung mit 100 m², gemietet oder gekauft
Was Eigentum im Jahr wirklich kostet, hängt vor allem vom Hypothekarzins ab, und bei den heutigen Zinsen liegt es mal über, mal unter der Miete. Damit der Vergleich fair bleibt, zählt nur Geld, das weg ist: Zinsen, Unterhalt und der Zins, den Ihr Eigenkapital auf der Bank gebracht hätte. Die Amortisation ist hier kein Aufwand, denn sie verschiebt Ihr Geld in die Wohnung, und beim Verkauf bekommen Sie es zurück.
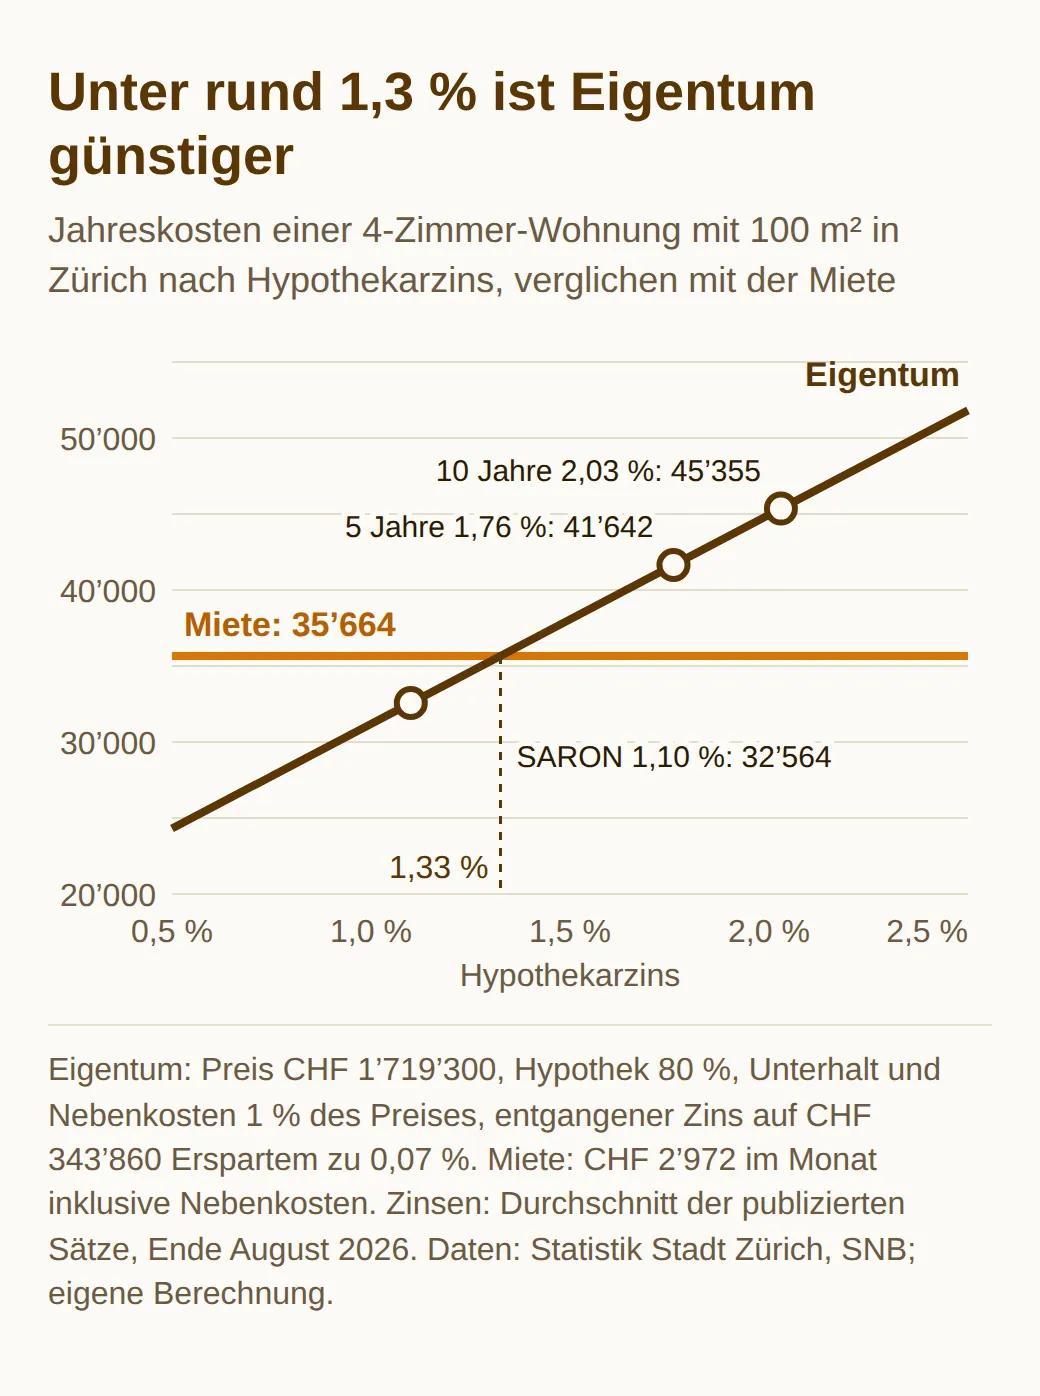
Für die Zinsen sammelt die Schweizerische Nationalbank die publizierten Zinssätze der Banken für Neugeschäfte. Ende August 2026 lagen sie im Durchschnitt bei 2,03 Prozent für eine 10-jährige Festhypothek, bei 1,76 Prozent für 5 Jahre und bei 1,10 Prozent für eine SARON-Hypothek. Diese folgt dem Geldmarktzins SARON und damit dem Leitzins der Nationalbank, den die SNB im September 2026 bei 0 Prozent beliess. Sparkonten brachten im Durchschnitt 0,07 Prozent.
| Pro Jahr | Miete | Kauf, 10 Jahre fest | Kauf, SARON |
|---|---|---|---|
| Miete inklusive Nebenkosten | CHF 35’664 | ||
| Hypothekarzins | CHF 27’921 | CHF 15’130 | |
| Unterhalt und Nebenkosten, 1 % | CHF 17’193 | CHF 17’193 | |
| Entgangener Zins auf CHF 343’860 | CHF 241 | CHF 241 | |
| Total | CHF 35’664 | CHF 45’355 | CHF 32’564 |
Mit einer 10-jährigen Festhypothek kostet Eigentum rund CHF 9’700 im Jahr mehr als die Miete, etwa CHF 810 im Monat. Mit einer SARON-Hypothek kostet es rund CHF 3’100 weniger, solange der Leitzins bei null bleibt. Die Grenze liegt bei einem Hypothekarzins von 1,33 Prozent.
Drei Dinge fehlen in dieser Rechnung, und sie wirken in verschiedene Richtungen. Das 1 Prozent für Unterhalt und Nebenkosten ist eine Faustregel der Banken, kein fixer Betrag: Eine gepflegte Wohnung in einem neueren Haus kann in manchen Jahren weniger kosten und viel mehr, wenn das Dach oder die Heizung fällig wird. Der entgangene Zins ist nur deshalb so klein, weil Sparkonten fast nichts bringen. Würden Sie die CHF 343’860 sonst in Aktien anlegen, würde es Sie viel mehr kosten, das Geld in einer Wohnung zu binden, wenn auch ohne Garantie. Und die Rechnung lässt Preisänderungen weg, also genau die Wette, die jeder Käufer eingeht.
Diese Wette lässt sich beziffern. Mit einer 10-jährigen Festhypothek kostet Eigentum jährlich rund 0,56 Prozent des Preises mehr als die Miete. Die Wohnung muss also jedes Jahr mindestens so viel an Wert gewinnen, nur damit die Rechnung aufgeht, vor Gebühren und Steuern. In den letzten 16 Jahren haben die Zürcher Preise das bei sinkenden Zinsen weit übertroffen. Wie es in den nächsten 16 aussieht, weiss niemand. Die Gebühren sind klein im Vergleich zum Preis. Die Zürcher Notariate verlangen für den Kaufvertrag 1 Promille des Preises plus Mehrwertsteuer, das Grundbuchamt nochmals 1 Promille: für diese Wohnung rund CHF 3’600, dazu die Kosten für die Errichtung des Schuldbriefs. Eine Handänderungssteuer erhebt der Kanton seit 2005 nicht mehr. Bei den Steuern geht es um mehr Geld, und sie ändern sich an einem festen Datum.
Abschaffung des Eigenmietwerts per 1. Januar 2029
Bis Ende 2028 versteuern Eigentümerinnen und Eigentümer in der Schweiz einen Eigenmietwert als Einkommen: eine fiktive Miete dafür, dass sie in den eigenen vier Wänden wohnen. Im Gegenzug dürfen sie Hypothekarzinsen und Unterhaltskosten abziehen. Ab dem 1. Januar 2029 fallen für selbst bewohntes Wohneigentum alle drei weg, bis auf zwei enge Ausnahmen. Der Bundesrat hat dieses Datum am 1. April 2026 festgelegt, nachdem die Stimmberechtigten die Änderung im September 2025 mit 57,7 Prozent angenommen hatten.
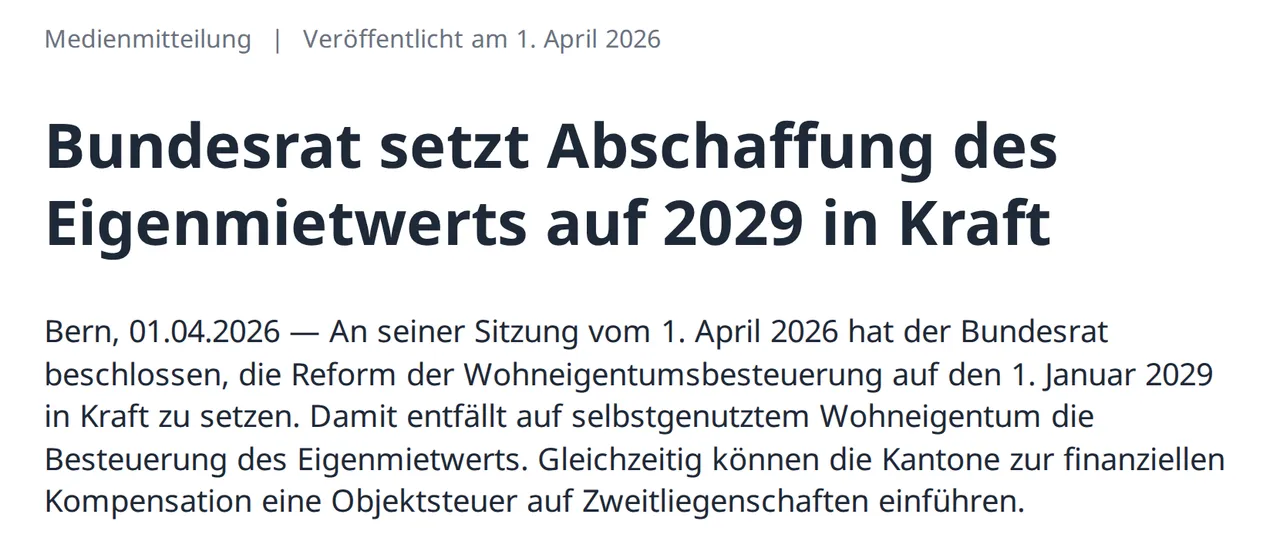
Die Medienmitteilung zählt auf, was sich ändert. Kein Eigenmietwert mehr auf selbstgenutztem Wohneigentum und kein Abzug mehr für dessen Unterhalt, weder bei der direkten Bundessteuer noch bei den Staats- und Gemeindesteuern. Hypothekarzinsen bleiben nur noch in dem Verhältnis abziehbar, in dem vermietete Liegenschaften zu Ihrem gesamten Vermögen stehen. Wer nur ein Eigenheim besitzt, kann also nichts mehr abziehen. Wer zum ersten Mal kauft, erhält stattdessen einen befristeten Abzug.
Dieser Abzug steht im Gesetz selbst. Wer erstmals Wohneigentum in der Schweiz erwirbt und es dauernd selbst bewohnt, kann im ersten Steuerjahr nach dem Kauf Schuldzinsen abziehen: Ehepaare bis zu CHF 10’000, alle anderen bis zu CHF 5’000. Der Höchstbetrag sinkt jedes Jahr um einen Zehntel und fällt nach zehn Jahren weg. Wer sein erstes Eigenheim bis zu zehn Jahre vor 2029 gekauft hat, behält die verbleibenden Jahre.
Ob Ihnen das hilft oder schadet, hängt von Ihren Schulden ab. Nehmen wir unsere Beispielwohnung. Laut ZKB liegen die Zürcher Eigenmietwerte im Schnitt bei etwa 60 bis 70 Prozent der Marktmiete, hier also bei rund CHF 19’600 bis 22’900 im Jahr. Zürich erlaubt statt der tatsächlichen Kosten einen Pauschalabzug von 20 Prozent davon für den Unterhalt, womit CHF 15’700 bis 18’300 zusätzliches steuerbares Einkommen bleiben. Weil die CHF 27’921 Schuldzinsen einer 10-jährigen Festhypothek abziehbar sind, ergibt das heutige System für diese Käufer einen Nettoabzug von rund CHF 9’600 bis 12’200 im Jahr. Ab 2029 fällt der grösste Teil davon weg: Ein Ehepaar, das 2026 kauft, behält nur den Abzug für Ersterwerber, der bei CHF 10’000 beginnt, jedes Jahr um CHF 1’000 sinkt und 2029 schon tiefer liegt. Multiplizieren Sie den wegfallenden Abzug mit Ihrem Grenzsteuersatz, dann sehen Sie, was er Sie kostet.
Die Reform begünstigt also Eigentümer mit wenig oder gar keiner Hypothek und belastet hoch verschuldete Neukäufer, genau die Leute aus unserem Beispiel. Der Kanton Zürich hat beschlossen, die Eigenmietwerte für Wohnungen und Häuser, die bis 2025 gebaut wurden, bis zum Systemwechsel nicht zu erhöhen. Neubauten ab 2026 fallen unter die neuen, höheren Bewertungsregeln, mit einem Pauschalabzug von 10 Prozent zur Abfederung.
Wann sich Kaufen lohnt
Am meisten Sinn ergibt ein Kauf, wenn Sie ohnehin umziehen müssen, und die Studie der ZKB zu Mieten und Eigentum erklärt, warum. Ihre Untersuchung für den Kanton vom Juli 2026 zeigt, dass Mieterinnen und Mieter, die seit Jahren in derselben Wohnung leben, meist am besten fahren, wenn sie bleiben, dank dem, was die Bank Verweilbonus nennt. Ihre Miete ist hinter dem Markt zurückgeblieben. Muss ein Haushalt aber umziehen, weil ein Kind kommt, der Vermieter kündigt oder der Arbeitsort wechselt, trifft er auf die heutigen Angebotsmieten, und diese lagen oft über den Kosten von Eigentum. Für eine durchschnittliche 4-Zimmer-Wohnung im Kanton, zu 80 Prozent mit einer 10-jährigen Festhypothek finanziert, lagen die Angebotsmieten laut der Bank über den Kosten der Eigentümer, die Bestandesmieten darunter.
Die Mietpreiserhebung der Stadt zeigt, wie gross dieser Bonus ist. Eine private 4-Zimmer-Wohnung, die in den letzten zwei Jahren vermietet wurde, kostet im Median CHF 27.26 pro m², eine, die seit mehr als 20 Jahren an dieselben Mieter vermietet ist, CHF 18.26. Das ist ein Drittel weniger für dieselbe Art Wohnung. Haben Sie bereits einen solchen alten Mietvertrag, ist ein Kauf kaum günstiger. Kommen Sie neu nach Zürich und unterschreiben ohnehin einen neuen Mietvertrag, ist der Vergleich knapper: In unserem Beispiel war Eigentum mit einer SARON-Hypothek günstiger als eine neue Miete und mit einer 10-jährigen Festhypothek teurer.
Den Rest entscheidet die Zeit. Ein Kauf rechnet sich erst über Jahre: Die Wohnung braucht Zeit, bis ihr Wertzuwachs die Mehrkosten, die Gebühren und, falls die Preise nachgeben, den Verlust aufwiegt. Einen Vorbezug aus der Pensionskasse müssen Sie beim Verkauf zurückzahlen. Für eine Entsendung von zwei oder drei Jahren ist Mieten fast immer die bessere Wahl. Für eine Familie, die zehn Jahre oder länger bleiben will, bringt Eigentum auch Dinge, die sich kaum in Franken ausdrücken lassen: Niemand kann Ihnen kündigen, und Sie können die Küche umbauen.
Gut mieten, während Sie abwägen
Sprechen die Zahlen fürs Mieten, ist Ihr Ziel ein guter Mietvertrag, den Sie behalten können, denn so profitieren Sie vom Verweilbonus. Unser Ratgeber zur Wohnungssuche in Zürich behandelt die Suche und das Bewerbungsdossier, und der Ratgeber zu den Quartieren vergleicht die Mieten in den 12 Kreisen. Haben Sie einen Mietvertrag, schützen ihn Ihre Rechte als Mieterin oder Mieter: Kündigung, Mietzinserhöhungen und der Referenzzinssatz bestimmen alle mit, wie lange der Bonus hält.
Neigen Sie zum Kauf, erledigen Sie drei Dinge, bevor Sie Inserate anschauen. Lassen Sie sich von einer Bank eine Tragbarkeitsrechnung mit Ihrem tatsächlichen Einkommen machen, damit Sie Ihre Preisobergrenze kennen. Nehmen Sie Ihren Vorsorgeausweis der Pensionskasse zur Hand, um zu sehen, was Sie vorbeziehen oder verpfänden könnten. Und vergleichen Sie einen Kauf mit der Miete einer Wohnung, in die Sie tatsächlich ziehen würden, nicht mit Ihrer heutigen Miete, denn um genau diesen Vergleich drehen sich die Zahlen oben.
Häufige Fragen
Dürfen Ausländer in Zürich eine Wohnung kaufen?
Ja, in den meisten Fällen, wenn Sie hier wohnen. Laut Kanton dürfen Staatsangehörige der EU und der EFTA mit Wohnsitz in der Schweiz sowie Personen mit Niederlassungsbewilligung C wie Schweizerinnen und Schweizer kaufen. Angehörige anderer Staaten brauchen keine Bewilligung, wenn sie die Wohnung an ihrem rechtmässigen Wohnsitz selbst bewohnen. Wer im Ausland wohnt, braucht eine Bewilligung des Bezirksrats.
Kann ich mein Guthaben der Säule 3a als Eigenkapital einsetzen?
Ja. Nach den Regeln der Bankiervereinigung zählt die Verpfändung von Guthaben der Säule 3a, von Wertschriften oder des Rückkaufswerts einer Lebensversicherung zu den eigenen Mitteln. Die Säule 3a gehört nicht zur beruflichen Vorsorge und kann deshalb an die 10 Prozent des Belehnungswerts angerechnet werden, die nicht aus der Pensionskasse stammen dürfen.
Muss ich den Vorbezug aus der Pensionskasse beim Verkauf zurückzahlen?
Ja, was Sie aus der Pensionskasse bezogen haben, zahlen Sie beim Verkauf zurück. Laut Bundesamt für Sozialversicherungen können Sie das vermeiden, wenn Sie das Geld innert zwei Jahren wieder in selbst bewohntes Wohneigentum investieren. Die Veräusserungsbeschränkung wird zudem im Grundbuch angemerkt.
Sinken die Mieten in Zürich, wenn die Zinsen sinken?
Bestehende Mieten können sinken. Sie sind an den hypothekarischen Referenzzinssatz des Bundes gekoppelt, der seit September 2025 bei 1,25 Prozent liegt, und laut ZKB erhielten 15 Prozent der Mieterhaushalte im Kanton im zweiten Quartal 2026 eine Mietzinssenkung. Die Angebotsmieten neuer Mietverträge folgen dagegen dem Markt, und die ZKB erwartet, dass sie weiter steigen.
Mehr aus dem Blog
Alle Beiträge
Internetanbieter für die Wohnung in Zürich: Checkliste 2026
Internet für die Wohnung in Zürich: Glasfaser und Kabel an der Adresse prüfen, die OTO-ID finden, Mindestlaufzeit und Kündigung kennen, rechtzeitig bestellen.
Ruhige Wohnung in Zürich? So lesen Sie die Lärmkarte
Ist die Wohnung in Zürich ruhig? So lesen Sie die Lärmkarte der Stadt Punkt für Punkt, die Anflugzeiten und Grenzwerte. Dazu Ihre Rechte, wenn es lauter wird.
Airbnb in Zürich 2026: Darf ich als Mieter untervermieten?
Airbnb in Zürich als Mieter: Zustimmung des Vermieters, wie oft und zu welchem Preis, die neue BZO-Regel 2026, Gästekontrolle und City Tax.