Acheter ou louer à Zurich? Le calcul 2026 pour un 4 pièces
Les chiffres d’abord
Pour la plupart des personnes qui s’installent en ville de Zurich en 2026, louer coûte moins cher qu’acheter. Un 4 pièces typique se vend au prix d’environ 53 ans de loyer. Pour l’acheter, il faut quelque 344’000 francs de fonds propres et, selon le test habituel des banques, un revenu proche de 300’000 francs. Et la propriété ne revient moins cher qu’avec un taux hypothécaire inférieur à 1,3% environ.
Voilà la version courte, avec deux vraies exceptions: vous comptez rester longtemps et vous avez les fonds propres, ou vous devez déménager de toute façon et comparez un achat aux loyers proposés aujourd’hui plutôt qu’à votre bail actuel. La suite de ce guide fait le calcul pour un appartement avec les chiffres de la ville, pour que vous puissiez y mettre les vôtres.
Ce que coûte un appartement à l’achat et à la location
La façon la plus claire de comparer les deux marchés est le rapport prix-loyer: le prix d’un appartement divisé par une année de son loyer. En ville de Zurich, il est extrême. Statistik Stadt Zürich a recensé 224 ventes d’appartements de 4 pièces en propriété par étages (PPE) en 2025, à un prix médian de 1’995’000 francs, soit 17’193 francs par mètre carré de surface habitable. Toutes tailles confondues, l’appartement médian s’est vendu 1’681’598 francs (17’646 francs le m², 720 ventes).
L’enquête sur les loyers d’avril 2026 de la ville donne, pour un 4 pièces privé loué au cours des deux dernières années, un loyer net médian de 27,26 francs par m² et par mois, soit 2’690 francs pour tout l’appartement. Le loyer net ne comprend pas les charges comme le chauffage et l’eau chaude. Avec elles, la médiane est de 29,72 francs par m².
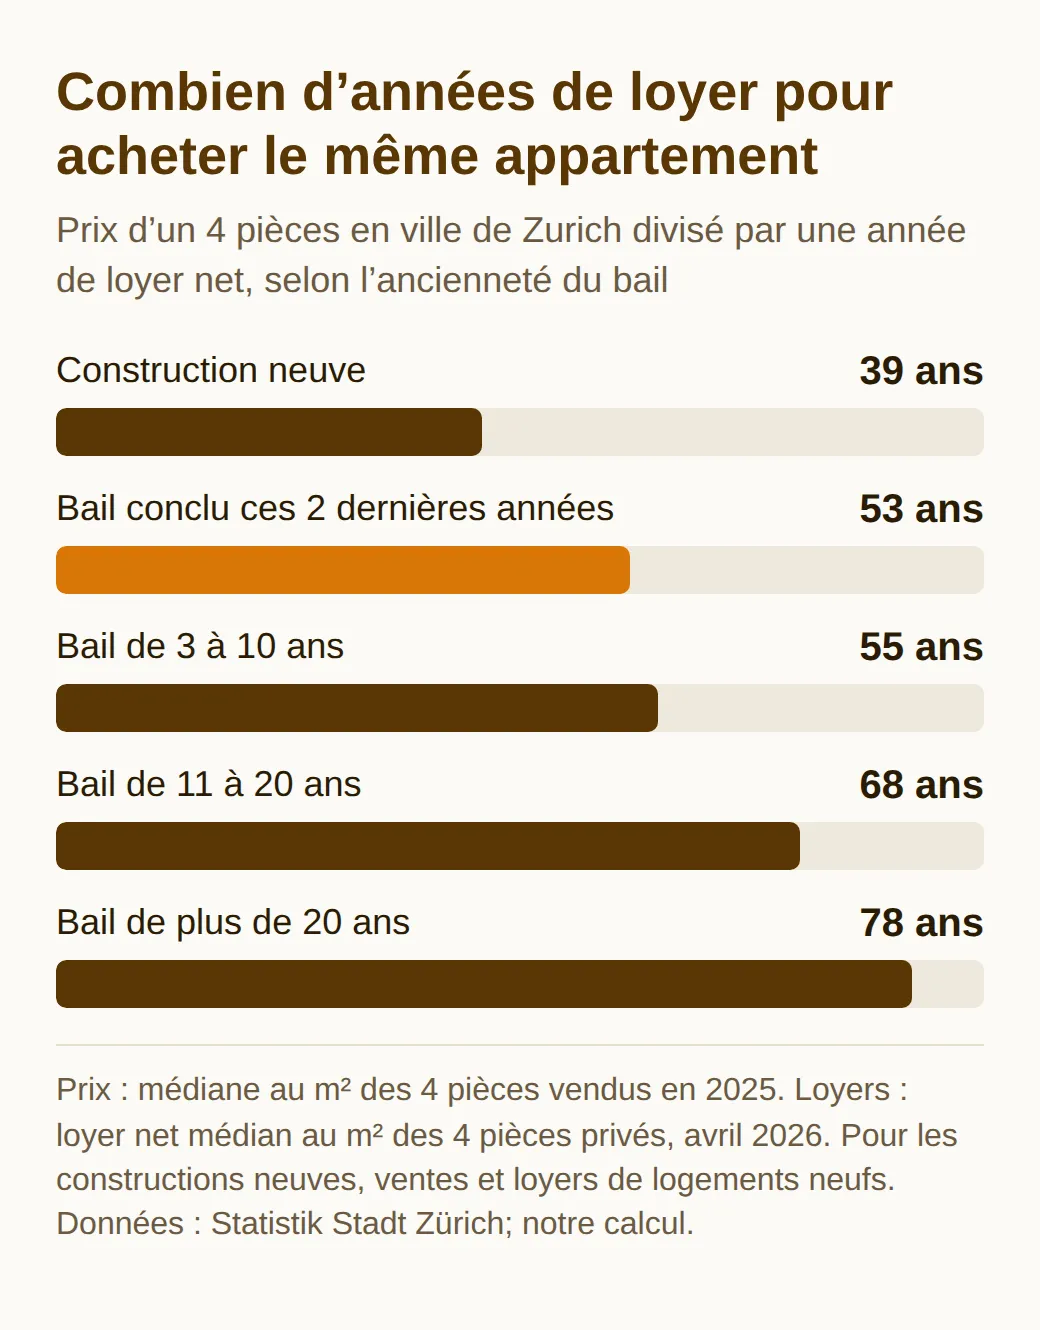
L’appartement coûte donc ce qu’un nouveau locataire paie en 53 ans de loyer. Vu dans l’autre sens, le loyer rapporte au propriétaire environ 1,9% du prix par an avant tous frais, soit moins que les 2,03% que coûtait en moyenne une hypothèque fixe à 10 ans fin août 2026 (les taux sont détaillés plus bas). Les locataires restés en place sont encore plus loin de l’achat: avec un bail de plus de 20 ans, le même appartement vaut 78 ans de loyer. Le neuf paraît plus favorable avec 39 ans, surtout parce que les loyers des constructions neuves sont très élevés.
Les prix ont presque toujours évolué dans le même sens. Le prix médian au m² en ville est passé de 7’738 francs en 2009 à 17’646 francs en 2025, environ 2,3 fois plus, soit quelque 5% par an, avec seulement quelques légers reculs. La Banque cantonale de Zurich (ZKB) indique qu’à qualité égale, les logements du canton coûtent environ 2,5 fois plus qu’il y a 20 ans, et 2,8 fois plus en ville et autour du lac. Une grande partie de cette hausse a eu lieu pendant que les taux tombaient à zéro et en dessous, ce qu’il vaut la peine de garder en tête avant de compter sur la suite. Mais avant que tout cela ne compte, une banque doit accepter de vous prêter.
Fonds propres et capacité financière: les deux règles pour acheter
Deux règles écartent la plupart des primo-accédants bien avant la question du coût: la part du prix que vous devez apporter, et le revenu que la banque veut voir.
La première vient des exigences minimales pour les financements hypothécaires de l’Association suisse des banquiers, reconnues par l’Autorité fédérale de surveillance des marchés financiers (FINMA). Au moins 10% de la valeur de nantissement du bien (la plus basse entre le prix et l’estimation de la banque) doivent être vos propres fonds et ne pas venir de votre caisse de pension. L’hypothèque doit ensuite être amortie jusqu’aux deux tiers de cette valeur en 15 ans. PostFinance demande au moins 20% du prix en fonds propres, et la ZKB part d’un financement à 80% dans ses propres comparaisons. Les 10% restants peuvent venir de votre prévoyance professionnelle: selon les règles de l’Office fédéral des assurances sociales, le versement anticipé est d’au moins 20’000 francs, possible une fois tous les cinq ans, seulement pour un logement que vous habitez vous-même, et vous le remboursez quand vous vendez.
La seconde règle est la capacité financière. Les directives de l’Association suisse des banquiers laissent les détails à chaque banque, qui fixe son propre taux théorique à long terme et sa propre limite des charges par rapport au revenu. La version courante, telle que la décrit PostFinance, est stricte: vos frais de logement, calculés avec un intérêt de 5% sur l’hypothèque, plus l’amortissement, plus 1% de la valeur du bien pour l’entretien et les frais accessoires, ne doivent pas dépasser un tiers de votre revenu brut. Ces 5% sont un taux théorique à long terme, bien au-dessus des taux actuels, pour que le prêt reste supportable si les taux montent.
Voici ce test appliqué à un 4 pièces de 100 m² au prix médian de la ville, 17’193 francs le m²:
- Prix: 1’719’300 francs, dont 343’860 francs de fonds propres et une hypothèque de 1’375’440 francs.
- Intérêt théorique de 5%: 68’772 francs par an.
- Amortissement jusqu’aux deux tiers en 15 ans: 15’283 francs par an.
- Entretien et frais accessoires à 1%: 17’193 francs par an.
- Total: 101’248 francs par an, soit un revenu brut du ménage d’environ 303’700 francs.
Pour louer le même appartement 2’972 francs par mois, charges comprises, la même règle du tiers demanderait un revenu d’environ 107’000 francs. Pour les mêmes pièces, la banque exige d’un acheteur presque trois fois ce qu’un bailleur demanderait à un locataire. Cet écart explique en bonne partie pourquoi la plupart des ménages zurichois louent: dans le canton, 71% des ménages sont locataires, et le canton qualifie la part en ville de très élevée. Mais admettons que vous passiez le test. Acheter est-il alors la façon la moins chère de se loger?
Un appartement de 100 m², loué ou acheté
Ce que coûte vraiment la propriété chaque année dépend surtout de votre taux hypothécaire, et avec les taux actuels, le résultat peut se situer au-dessus comme au-dessous du loyer. Pour comparer ce qui est comparable, ne comptez que l’argent perdu pour de bon: les intérêts, l’entretien et les intérêts que vos fonds propres auraient rapportés à la banque. L’amortissement n’est pas un coût ici, car il transfère votre argent dans l’appartement, où vous le récupérez à la vente.
Pour les taux, la Banque nationale suisse (BNS) recueille les taux d’intérêt publiés par les banques pour les nouvelles opérations. Fin août 2026, ils étaient en moyenne de 2,03% pour une hypothèque fixe à 10 ans, de 1,76% à 5 ans et de 1,10% pour une hypothèque liée au taux du marché monétaire SARON, qui suit le taux directeur de la banque centrale (la BNS l’a maintenu à 0% en septembre 2026). Les comptes d’épargne rapportaient en moyenne 0,07%.
| Par an | Location | Achat, fixe 10 ans | Achat, SARON |
|---|---|---|---|
| Loyer charges comprises | CHF 35’664 | ||
| Intérêts hypothécaires | CHF 27’921 | CHF 15’130 | |
| Entretien et frais accessoires, 1% | CHF 17’193 | CHF 17’193 | |
| Intérêts perdus sur CHF 343’860 | CHF 241 | CHF 241 | |
| Total | CHF 35’664 | CHF 45’355 | CHF 32’564 |
Avec un taux fixe à 10 ans, la propriété coûte environ 9’700 francs de plus par an que la location, soit quelque 810 francs par mois. Avec une hypothèque SARON, elle coûte environ 3’100 francs de moins, tant que le taux directeur reste à zéro. Le point d’équilibre se situe à un taux hypothécaire de 1,33%.
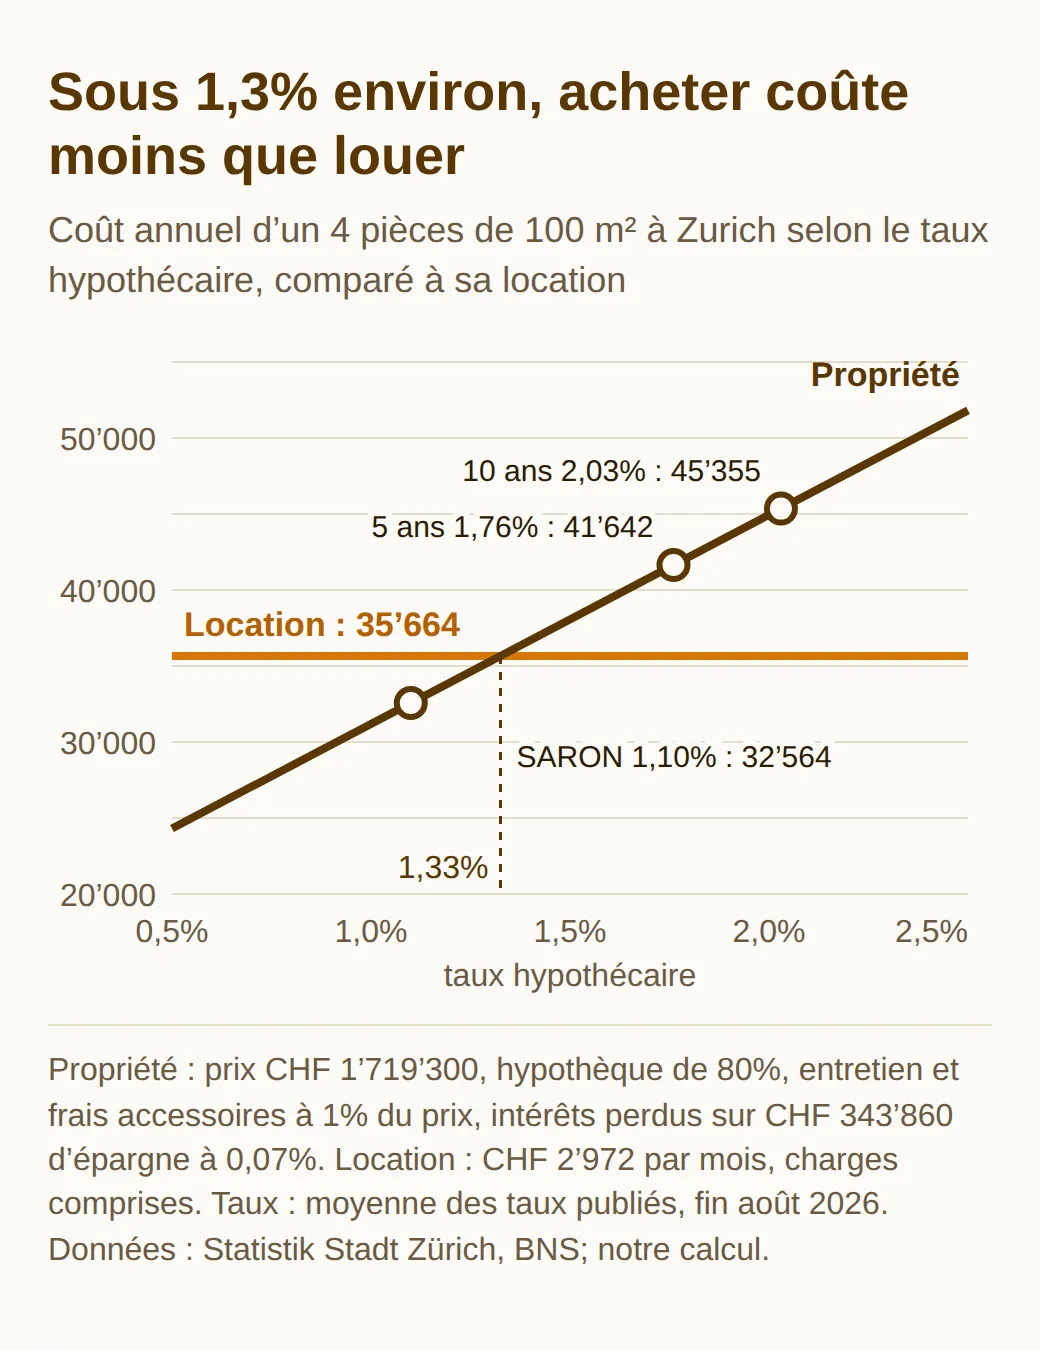
Ce calcul laisse de côté trois éléments qui tirent dans des directions différentes. Le 1% pour l’entretien et les frais accessoires est la règle empirique des banques, pas une facture: un appartement bien tenu dans un immeuble récent peut coûter moins certaines années, et bien plus quand il faut refaire le toit ou le chauffage. Les intérêts perdus ne sont minimes que parce que l’épargne ne rapporte presque rien. Si vous aviez placé ces 343’860 francs en actions, le vrai coût de les immobiliser dans un appartement serait bien plus élevé, même s’il n’est pas garanti. Et le calcul ignore l’évolution des prix, qui est le pari de tout acheteur.
Ce pari se chiffre. Avec une hypothèque fixe à 10 ans, la propriété coûte chaque année environ 0,56% du prix de plus que la location. L’appartement doit donc gagner au moins autant de valeur chaque année rien que pour atteindre l’équilibre, avant frais et impôts. Ces 16 dernières années, les prix zurichois ont fait bien mieux, pendant que les taux baissaient. Pour les 16 prochaines, personne ne le sait. Les frais pèsent peu face au prix. Les notariats zurichois facturent 1 pour mille du prix pour l’acte de vente, plus la TVA, et le registre foncier prélève encore 1 pour mille: environ 3’600 francs pour cet appartement, plus le coût d’inscription de la cédule hypothécaire. Le canton ne perçoit plus de droits de mutation depuis 2005. Les impôts pèsent plus lourd, et ils changent à une date fixée.
La valeur locative disparaît le 1er janvier 2029
Jusqu’à fin 2028, les propriétaires en Suisse ajoutent à leur revenu imposable une valeur locative: un loyer fictif pour le fait d’habiter leur propre logement. En contrepartie, ils peuvent déduire les intérêts hypothécaires et les frais d’entretien. Dès le 1er janvier 2029, pour un logement que vous occupez vous-même, les trois disparaissent, à deux exceptions près, de portée limitée. Le Conseil fédéral a fixé cette date le 1er avril 2026, après que le peuple a accepté le changement en septembre 2025 par 57,7% des voix.
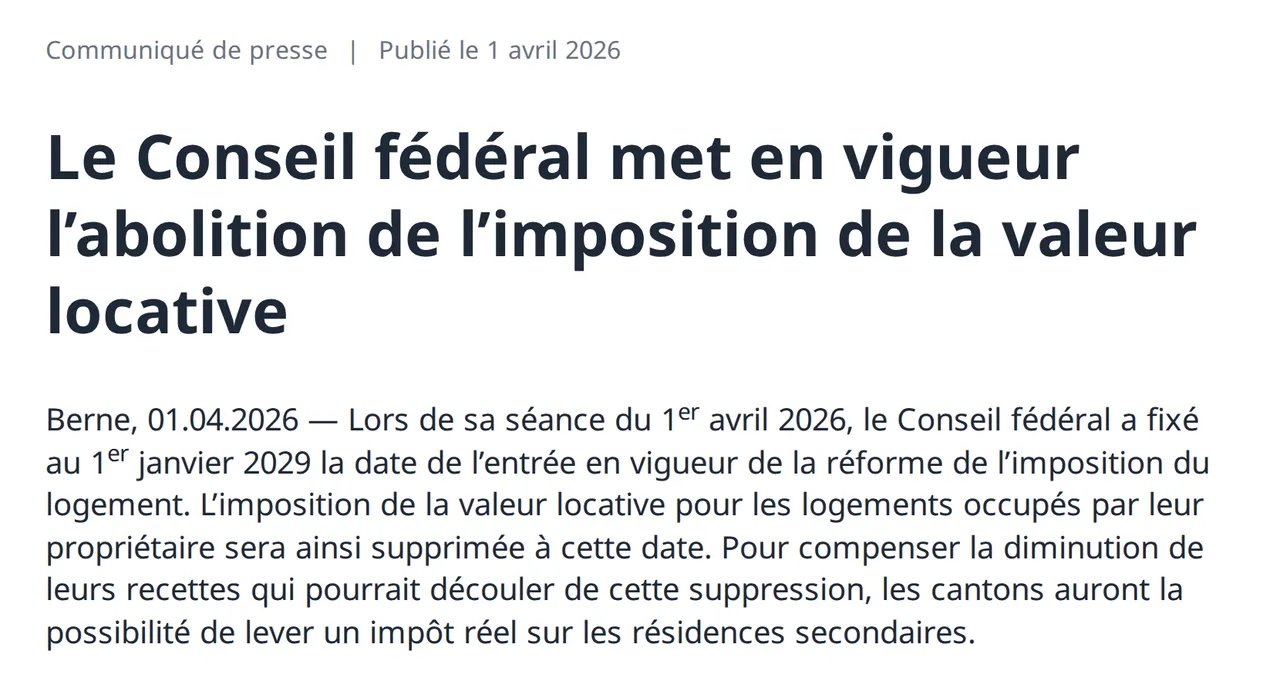
Le communiqué de presse énumère ce qui change. Plus d’imposition de la valeur locative pour les logements occupés par leur propriétaire, et plus de déduction des frais d’entretien pour ces logements, aux niveaux fédéral, cantonal et communal. Les intérêts hypothécaires ne restent déductibles qu’en proportion des biens immobiliers loués que vous possédez par rapport à l’ensemble de votre fortune: pour quelqu’un qui n’a qu’un seul logement, la déduction tombe à zéro. Les primo-accédants obtiennent à la place une déduction limitée.
Cette déduction figure dans la loi elle-même. Si vous achetez votre premier logement en Suisse et l’habitez durablement, vous pouvez déduire des intérêts jusqu’à 10’000 francs pour un couple marié, ou 5’000 francs pour les autres contribuables, l’année fiscale qui suit l’achat. Ce plafond baisse chaque année d’un dixième de ce montant et prend fin après dix ans. Les personnes qui ont acheté leur premier logement jusqu’à dix ans avant 2029 gardent les années qui leur restent.
Que la réforme vous avantage ou vous pénalise dépend de votre endettement. Prenons notre appartement. Selon la ZKB, les valeurs locatives zurichoises représentent en moyenne quelque 60 à 70% du loyer du marché, soit ici environ 19’600 à 22’900 francs par an. Zurich vous permet d’en déduire un forfait de 20% pour l’entretien au lieu de vos frais effectifs, ce qui laisse 15’700 à 18’300 francs de revenu imposable en plus. Face aux 27’921 francs d’intérêts d’une hypothèque à 10 ans, le système actuel accorde à cet acheteur une déduction nette d’environ 9’600 à 12’200 francs par an. Dès 2029, l’essentiel disparaît: un couple marié qui achète en 2026 ne garde que la déduction pour première acquisition, qui commence à 10’000 francs, baisse de 1’000 francs par an et sera déjà plus basse en 2029. Multipliez la déduction perdue par votre taux marginal d’imposition pour voir ce qu’elle vous coûte.
La réforme favorise donc les propriétaires peu ou pas endettés et coûte cher aux nouveaux acheteurs lourdement endettés, précisément ceux que décrit notre exemple. Le canton de Zurich a décidé de ne pas relever les valeurs locatives des logements construits jusqu’en 2025 d’ici la fin du système. Les constructions neuves dès 2026 sont soumises à ses nouvelles règles d’évaluation, qui donnent des valeurs plus élevées, avec une déduction forfaitaire de 10% pour en atténuer l’effet.
Quand acheter vaut mieux que louer
Acheter a le plus de sens quand vous devez déménager de toute façon, et l’étude de la ZKB sur la location face à la propriété explique pourquoi. Son analyse du canton, parue en juillet 2026, constate que les locataires qui vivent depuis des années dans le même appartement s’en sortent généralement mieux en restant, grâce à ce qu’elle appelle le Verweilbonus, le bonus de fidélité. Leur loyer est resté en retrait du marché. Mais quand un ménage doit déménager, parce qu’un enfant arrive, que le bailleur résilie le bail ou que l’emploi change de lieu, il se retrouve face aux loyers proposés aujourd’hui, et ceux-ci dépassaient souvent le coût de la propriété. Pour un 4 pièces moyen du canton, financé à 80% avec une hypothèque fixe à 10 ans, la banque a trouvé des loyers proposés supérieurs aux coûts des propriétaires, et des loyers en cours inférieurs.
L’enquête de la ville sur les loyers montre l’ampleur de ce bonus. Un 4 pièces privé loué ces deux dernières années se loue en médiane 27,26 francs le m², un 4 pièces loué depuis plus de 20 ans, 18,26 francs. C’est un tiers de moins pour le même type d’appartement. Si vous avez déjà un de ces anciens baux, il est très peu probable qu’un achat fasse mieux. Si vous arrivez à Zurich et signez de toute façon un nouveau bail, la comparaison est plus serrée: dans notre exemple, la propriété battait un nouveau bail avec une hypothèque SARON et perdait avec une hypothèque fixe à 10 ans.
Le temps décide du reste. Un achat ne devient rentable qu’au fil des années: il faut du temps pour que la valeur de l’appartement couvre le surcoût, les frais et, si les prix reculent, la perte. Un versement anticipé de la caisse de pension doit être remboursé à la vente. Pour une mission de deux ou trois ans, louer est presque toujours le meilleur choix. Pour une famille qui compte rester dix ans ou plus, la propriété apporte aussi ce que l’argent chiffre mal: personne ne peut vous donner votre congé, et vous pouvez changer la cuisine.
Bien louer en attendant de décider
Si les chiffres plaident pour la location, votre objectif est un bon bail que vous pourrez garder, car c’est ainsi que vous touchez le bonus de fidélité. Notre guide pour trouver un appartement à Zurich couvre la recherche et le dossier de candidature, et le guide des quartiers compare les loyers des 12 arrondissements. Une fois le bail signé, connaître vos droits de locataire le protège: la résiliation, les hausses de loyer et le taux de référence jouent tous sur la durée du bonus.
Si vous penchez pour l’achat, faites trois choses avant de regarder les annonces. Demandez à une banque un calcul de capacité financière avec votre revenu réel, pour connaître votre plafond de prix. Procurez-vous votre certificat de prévoyance pour voir ce que vous pourriez retirer ou mettre en gage. Et comparez un achat avec le loyer d’un appartement où vous emménageriez vraiment, pas avec votre loyer actuel, car c’est sur cette comparaison que reposent tous les chiffres ci-dessus.
Questions fréquentes
Un étranger peut-il acheter un appartement à Zurich?
Oui, dans la plupart des cas si vous vivez ici. Selon le canton, les ressortissants de l’UE et de l’AELE domiciliés en Suisse et les titulaires d’un permis C peuvent acheter comme les Suisses, et les ressortissants d’autres pays peuvent acheter sans autorisation s’ils habitent eux-mêmes le logement, à leur domicile légal. Les personnes qui vivent à l’étranger ont besoin d’une autorisation du conseil de district.
Puis-je utiliser mon pilier 3a comme fonds propres?
Oui. Les règles de l’Association suisse des banquiers comptent comme fonds propres la mise en gage d’avoirs du pilier 3a, de titres ou de la valeur de rachat d’une assurance vie. Le pilier 3a ne fait pas partie de la prévoyance professionnelle: il peut donc compter dans les 10% de la valeur de nantissement qui ne doivent pas venir de la caisse de pension.
Que devient l’argent du 2e pilier si je vends mon logement?
Vous devez rembourser à votre caisse de pension ce que vous en avez retiré. Selon l’Office fédéral des assurances sociales, vous y échappez si vous réinvestissez cet argent dans un nouveau logement à votre usage dans les deux ans. La restriction du droit d’aliéner est aussi mentionnée au registre foncier.
Les loyers baissent-ils à Zurich quand les taux baissent?
Les loyers en cours, oui. Ils sont liés au taux d’intérêt de référence fixé par la Confédération, à 1,25% depuis septembre 2025, et la ZKB a constaté que 15% des ménages locataires du canton ont obtenu une baisse au deuxième trimestre 2026. Les loyers proposés pour les nouveaux baux suivent en revanche le marché, et la ZKB s’attend à ce qu’ils continuent d’augmenter.
Autres articles du blog
Tous les articles
Internet dans un appartement à Zurich : check-list 2026
Fournisseur internet à Zurich : vérifiez fibre et câble à l'adresse, trouvez l'ID de la prise, connaissez les règles de résiliation et commandez à temps.
Appartement calme à Zurich : lisez d’abord la carte du bruit
Ce logement à Zurich est-il calme ? La carte du bruit point par point, les horaires de l’aéroport, les valeurs limites et vos droits si le bruit augmente.
Airbnb à Zurich en 2026 : un locataire peut-il sous-louer ?
Règles Airbnb à Zurich pour les locataires : accord du bailleur, fréquence et prix admis, règle de zonage 2026, registre des hôtes et City Tax.